

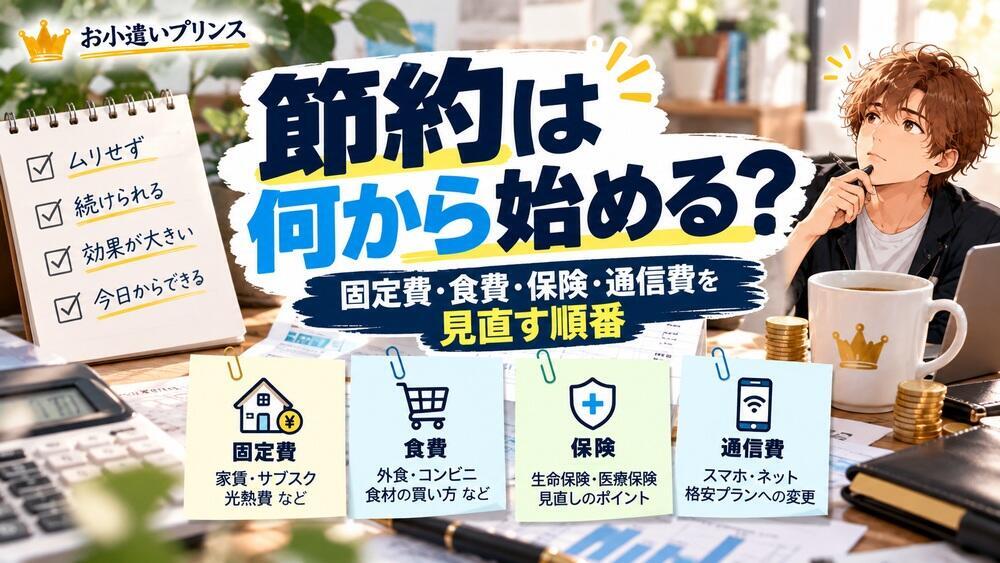
節約を始めようとすると、「食費を削る?格安SIMにする?保険を見直す?」と候補が多すぎて止まりがちです。
結論からいうと、最初にやるのは我慢ではありません。直近1カ月の固定費を一覧にし、金額が大きく、変更後の効果が毎月続くものから見るのが効率的です。
東京都の家計管理資料でも、支出を固定費と変動費に分け、固定費から見直す方法が紹介されています。ただし「全員スマホから」「全員保険から」と順番を固定する必要はありません。今の契約と生活への影響を見て決めます。
 プリンセス
節約って、まずコンビニと外食を減らすんじゃないの?
 プリンス
それも悪くないけど、毎日我慢する前に、使ってないサブスクや高い通信費を1回直す方が続きやすいよ。
まず30分|家計簿を完璧につける前に「毎月自動で出るお金」を並べる
最初から1円単位の家計簿を作る必要はありません。銀行口座、クレジットカード、スマホ決済の直近1〜2カ月を開き、毎月または毎年ほぼ自動で支払っているものだけ拾います。
| 項目 | 例 | 最初に確認すること |
|---|---|---|
| 通信 | スマホ・光回線 | 料金プラン、データ使用量、不要オプション |
| サブスク | 動画・音楽・アプリ | 直近30日で使ったか |
| 保険 | 生命・医療・損害保険 | 目的と保障の重複 |
| 住居 | 家賃・駐車場・住宅ローン | 金額は大きいが変更コストも大きい |
| 車 | ローン・保険・駐車場 | 所有コスト全体 |
| その他 | ジム・習い事・会費 | 使っていない契約 |
この表を作るだけなら30分程度でできます。ここでは「節約できるか」まで考えず、まず支出を見える状態にします。
見直す順番は「削減額 × 続く期間 ÷ 手間」で考える
節約の優先順位は、金額だけで決める必要はありません。
たとえば月500円の使っていないサブスクは、5分で解約できれば年間6,000円。スマホ代を月4,000円下げられるなら年間4万8,000円ですが、プラン比較やMNP確認に時間がかかります。
逆に家賃を月1万円下げられても、引っ越し費用や生活環境への影響が大きければ、最初の一手としては重すぎます。
僕なら、次の順で見ます。
- 使っていないサブスク・会費
- スマホ・ネットなど通信費
- 保険・電気ガスなど定期契約
- 車・住居など大きいが変更コストも高い支出
- 最後に食費・日用品など変動費
重要なのは「この順番が絶対」ではなく、効果が続き、生活満足度を落としにくいものから先にやることです。
最初の一手は「使っていないものをやめる」
節約で最も判断しやすいのは、必要かどうかではなく「実際に使っているか」です。
動画配信、クラウドストレージ、アプリ課金、オンラインサロン、ジム、クレジットカード年会費などを一覧にし、直近30日で使っていないものへ印を付けます。
「いつか使うかも」で残す場合も、次回請求日の前日にカレンダー通知を入れて、もう一度判断します。解約忘れを防ぐだけで、無理な我慢なしに支出を減らせます。
通信費は「月額」ではなく、自分の使用量と家族全体で見る
スマホ代は見直し効果が出やすい一方、「安いプランへ乗り換えれば必ず得」とは限りません。
まず直近3カ月のデータ使用量、通話時間、家族割、端末残債、光回線セット割、キャリアメール利用を確認します。
たとえば月3GB程度しか使わない人と、毎月30GB以上使う人では最適な料金プランが違います。家族4人が同じキャリアで割引を受けている場合、一人だけ乗り換えると家族全体の料金が変わることもあります。
乗り換え前に確認 格安SIMに乗り換える前に確認したいこと|料金・端末・MNPで失敗しない7項目 料金だけでなく端末・MNP・通話・回線の確認項目を整理しています。
スマホ代が高いなら、プラン変更だけでなく他社料金も一度比較
通信費は一度見直すと毎月の削減が続きやすい固定費です。楽天モバイルのRakuten最強プランは、2026年10月時点でデータ利用量に応じて税込1,078円〜3,278円の段階制です。エリア・通話方法・データ利用量が自分に合うかを確認してから比較してください。

保険は「高いから削る」ではなく、何のために入っているかを確認する
保険料も毎月続く固定費ですが、通信費やサブスクのように金額だけで削るのは危険です。
生命保険、医療保険、就業不能保険、自動車保険、火災保険などは守っているリスクが違います。まず保険証券や契約アプリを開き、保障内容・保険金額・特約・更新時期を一覧にします。
そのうえで、公的保障、勤務先の福利厚生、貯蓄で対応できる範囲と重複していないか確認します。「月5,000円下げたい」が先ではなく、「この保障は今の家族構成で必要か」を先に考えます。
電気・ガスは料金単価だけでなく、契約容量・セット条件を見る
電気・ガスはプラン比較サイトだけを見る前に、請求書で契約アンペア、契約プラン、月間使用量、セット割の有無を確認します。
電気代を下げるために別会社へ移っても、燃料費調整や市場連動、解約条件などで想定通りにならないことがあります。
まず「契約容量が生活に対して大きすぎないか」「不要な付帯サービスがないか」を見て、それでも高ければ他社比較へ進む方が整理しやすいです。
住居費と車は効果が大きいが、最初に動かなくていい
家賃、住宅ローン、駐車場、車のローン・保険は金額が大きいため、見直せれば効果も大きいです。
ただし、引っ越しには初期費用と時間がかかり、車を手放せば生活そのものが変わります。
「節約は固定費から」という言葉をそのまま受けて、いきなり家や車を変える必要はありません。まず小さい固定費を整理し、それでも家計が赤字なら大きい項目へ進みます。
食費は最後に「予算を削る」のではなく、漏れを探す
変動費は毎日発生するため、最初から厳しく削ると反動が出やすいです。
食費なら、「外食をゼロにする」より、コンビニで目的なく買う、食材を使い切れず捨てる、デリバリー手数料を繰り返し払う、といった漏れを探します。
月4万円を3万円にする、と先に数字を決めるのではなく、直近1カ月の支出を「満足した支出」「なくても困らなかった支出」に分けると削る場所が見えます。
節約額は必ず「年額」に直す
月額だけを見ると小さく感じる支出も、年額にすると優先順位が変わります。
| 月の削減額 | 1年では |
|---|---|
| 500円 | 6,000円 |
| 2,000円 | 24,000円 |
| 5,000円 | 60,000円 |
| 10,000円 | 120,000円 |
反対に、年1回しか発生しない支出を月額換算するのも有効です。年会費12,000円なら月1,000円。固定費一覧に入れると忘れにくくなります。
月1万円を狙うなら 毎月1万円節約するならどこから?固定費を見直す順番 月1万円の削減を具体的に狙う場合の優先順位を整理しています。
節約後のお金を残す 貯蓄率は手取りの何%が目安?無理なく続く割合の決め方 削減できたお金をどう残すか考えたい人向けです。
例|月5,000円を削るなら、食費より先に固定費3件で作る
たとえば次の家計を考えます。
- 使っていない動画サブスク:月980円
- スマホ料金:月8,000円 → 見直し後4,000円
- ほぼ使っていない有料アプリ:月480円
この3件だけで月5,460円、単純計算で年間6万5,520円の削減です。
これを食費だけで作ろうとすると、毎日約180円ずつ我慢する必要があります。もちろん実際のスマホ削減額は契約によって違いますが、一度変更すれば翌月以降も続く支出を先に見る意味はここにあります。
固定費を整理したうえで、まだ家計改善が必要なら食費・外食・日用品へ進む。順番を分けると、生活満足度を落としすぎずに続けやすくなります。
30分で終わる「今日の節約チェック」
- 銀行・カード明細から固定費を10個まで書き出す
- 使っていない契約に×を付ける
- スマホの直近3カ月データ使用量を見る
- 保険の契約一覧だけ出す。今日は解約しない
- 削減候補を月額ではなく年額にする
- 一番簡単な1件だけ今日変更・解約する
最初の日に家計全体を完成させる必要はありません。1件変更できれば、次の請求から効果が続きます。
プリンセス食費を毎日我慢しなくても、最初にやること結構あるね。
プリンスうん。節約は『何を我慢するか』より『毎月勝手に出ていくお金を止める』から始めると続きやすいよ。
まとめ|節約は「固定費一覧→年額→1件変更」で始める
節約を始めるときは、食費や娯楽費をいきなり削るより、まず固定費を一覧にします。
使っていないサブスク、通信費、保険、電気・ガス、住居・車の順に、削減額・持続期間・変更の手間を見て優先順位を決める。今日30分で固定費を書き出し、最も簡単な1件だけ変更してください。
確認日:2026年10月2日
主な参照情報元:東京都「東京MONEYBOOK」、楽天モバイル「Rakuten最強プラン」、各契約サービス公式
